
Nhiều giải pháp hỗ trợ tổ chức, cá nhân, doanh nghiệp bị tổn thất do bão số 10, số 11 và mưa lũ
Theo đó, Cục Thuế ban hành Công văn số 4328/CT-CS gửi Thuế các tỉnh, thành phố hướng dẫn các giải pháp hỗ trợ tổ chức, cá nhân, doanh nghiệp bị tổn thất do bão số 10, số 11 và mưa lũ sau bão.
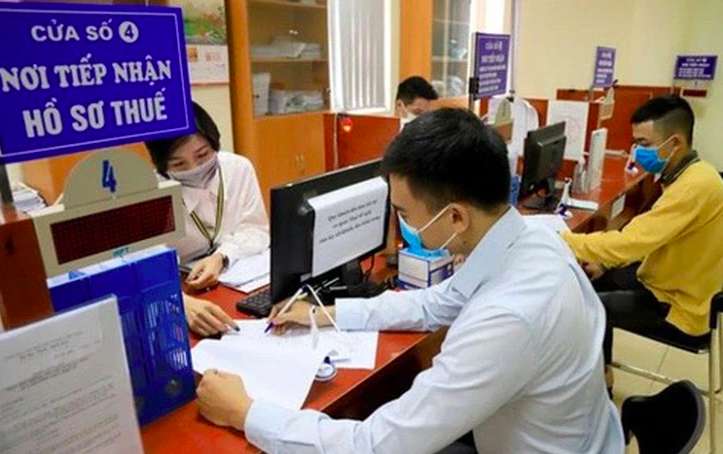
Theo đó Cục Thuế yêu cầu Thuế các tỉnh, thành phố hướng dẫn, hỗ trợ người dân các thủ tục miễn, giảm, gia hạn thuế và tiền thuê đất, nhằm hỗ trợ khôi phục sản xuất, kinh doanh.
Yêu cầu này của Cục Thuế dựa trên các quy định của Luật Quản lý thuế, Luật Giá trị gia tăng và các văn bản hướng dẫn khác. Cục Thuế cho biết người nộp thuế được miễn, giảm, gia hạn nộp nhiều loại thuế và tiền thuê đất khi bị thiệt hại vật chất do gặp thiên tai bất khả kháng.
Hộ, cá nhân kinh doanh gặp khó khăn do thiên tai được giảm thuế thu nhập cá nhân, thuế tiêu thụ đặc biệt, thuế tài nguyên.
Theo đó, tiền thuế thu nhập cá nhân được giảm tương ứng với mức độ thiệt hại nhưng không vượt quá số thuế phải nộp.
Doanh nghiệp bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh được giảm thuế tiêu thụ đặc biệt. Mức giảm thuế không quá 30% số thuế phải nộp của năm xảy ra thiệt hại và không vượt quá giá trị tài sản bị thiệt hại sau khi được bồi thường (nếu có).
Ngoài ra, doanh nghiệp còn được xét miễn, giảm thuế tài nguyên do thiên tai, hỏa hoạn, tai nạn bất ngờ gây tổn thất đến tài nguyên. Trường hợp đã nộp thuế tài nguyên được hoàn trả hoặc trừ vào số thuế phải nộp của kỳ sau.
Trường hợp bị thiệt hại về đất và nhà trên đất trên 50% giá tính thuế, doanh nghiệp được miễn thuế sử dụng đất phi nông nghiệp.
Doanh nghiệp được giảm 50% số tiền thuế sử dụng đất phi nông nghiệp trong trường hợp bị thiệt hại về nhà và đất khoảng 20 - 50% giá tính thuế.
Về miễn, giảm tiền thuê đất, doanh nghiệp có thời gian hoạt động trên 3 năm và thuê đất trả tiền hằng năm để sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối thì được miễn tiền thuê đất khi bị thiệt hại từ 40% trở lên. Trường hợp bị thiệt hại dưới 40% thì được giảm tiền thuê đất tương ứng.
Đối với trường hợp thuê đất phục vụ sản xuất, kinh doanh và trả tiền hằng năm mà phải tạm ngừng hoạt động để khắc phục hậu quả do bị thiên tai, doanh nghiệp được giảm 50% tiền thuê đất trong thời gian tạm ngừng hoạt động.
Không chỉ được miễn, giảm các khoản tiền thuế như trên, doanh nghiệp còn được gia hạn một phần hoặc toàn bộ số thuế phải nộp tới 2 năm nếu bị thiệt hại do mưa bão, lũ lụt.
Hộ, cá nhân kinh doanh hoạt động sản xuất, kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực nêu tại khoản 1, khoản 2 và khoản 3 Điều 3 Nghị định số 82/2025/NĐ-CP ngày 02/4/2025 của Chính phủ được gia hạn nộp thuế GTGT, thuế TNCN chậm nhất là ngày 31 tháng 12 năm 2025.
Đối với hộ kinh doanh bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do thiên tai (lũ lụt) được gia hạn nộp thuế không quá 02 năm kể từ ngày hết thời hạn nộp thuế. Người nộp thuế không bị phạt và không phải nộp tiền chậm nộp tính trên số tiền nợ thuế trong thời gian gia hạn nộp thuế.
Hồ sơ gia hạn nộp thuế thực hiện theo điểm a, khoản 2 Điều 24 Thông tư số 80/2021/TT-BTC nêu trên. Số tiền thuế được gia hạn nộp thuế là số tiền thuế nợ tính đến thời điểm người nộp thuế gặp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ nhưng không vượt quá giá trị vật chất bị thiệt hại sau khi trừ các khoản được bồi thường, bảo hiểm theo quy định (nếu có).
Trường hợp hồ sơ hợp pháp, đầy đủ, đúng mẫu quy định thì cơ quan thuế thông báo bằng văn bản về việc gia hạn nộp thuế cho người nộp thuế trong thời hạn 10 ngày làm việc kể từ ngày nhận đủ hồ sơ; Trường hợp hồ sơ không đầy đủ theo quy định thì thông báo bằng văn bản cho người nộp thuế trong thời hạn 03 ngày làm việc kể từ ngày tiếp nhận hồ sơ.
Yêu cầu Thuế các tỉnh, thành phố tuyên truyền, phổ biến, hướng dẫn tổ chức, cá nhân, doanh nghiệp thực hiện các chính sách hỗ trợ về gia hạn, miễn, giảm thuế nêu trên và phối hợp với các cơ quan có liên quan để giải quyết nhanh chóng các vấn đề liên quan đến thủ tục hành chính, cung cấp hồ sơ thuế, chứng từ lưu giữ tại cơ quan thuế liên quan đến việc xác định giá trị thiệt hại khi có yêu cầu và đề nghị của tổ chức, cá nhân, doanh nghiệp bị thiệt hại; phân công cán bộ phối hợp, đầu mối để hướng dẫn người nộp thuế kịp thời; hỗ trợ các tổ chức, cá nhân, doanh nghiệp bị thiệt hại khôi phục hồ sơ thuế (hồ sơ khai thuế, hồ sơ miễn, giảm thuế, hồ sơ hoàn thuế, hồ sơ gia hạn nộp thuế...) và các tài liệu, chứng từ phục vụ cho việc xác định giá trị thiệt hại của tổ chức, cá nhân, doanh nghiệp theo quy định.